「免費試算」網站是怎麼賣你資料的?
重點摘要
- 大多數「免費貸款額度試算」網站的真正產品不是試算結果,而是你填的個資
- 你的姓名、手機、月收入、貸款需求 = 一筆「名單」,市場價 NT$500-3,000
- 這些名單會被轉賣給多家代辦公司,你會在短時間內接到大量推銷電話
- 辨識方式:真正的試算工具不需要你的手機號碼,假的試算一定要你留手機才給結果
- 如果你只是想知道自己能借多少,用不需要留個資的匿名工具就好
運作模式全拆解
你看到的流程
- Google 搜尋「貸款額度試算」或「信貸試算」
- 看到廣告或自然搜尋結果:「30 秒免費評估你的貸款額度」
- 點進去,頁面很漂亮,要你填:
- 姓名
- 手機號碼
- 月收入
- 目前負債
- 想借的金額
- 按下「立即試算」
- 畫面顯示:「您的預估額度為 XX 萬,專人將於 30 分鐘內聯繫您」
實際發生的事
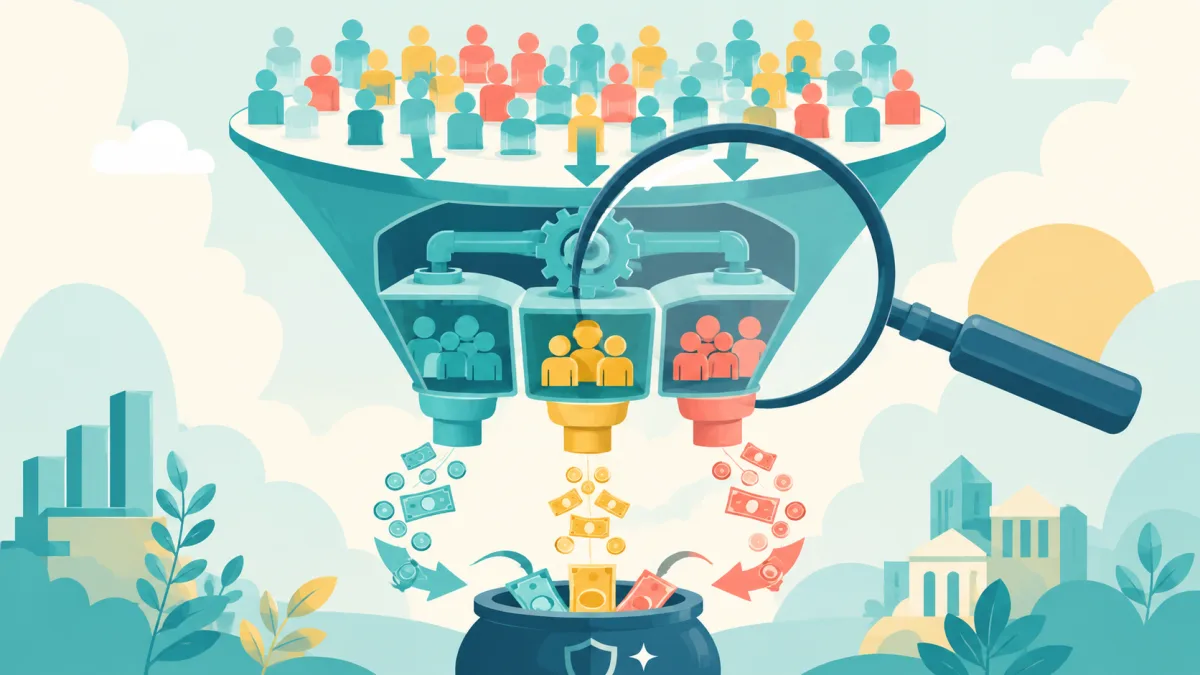
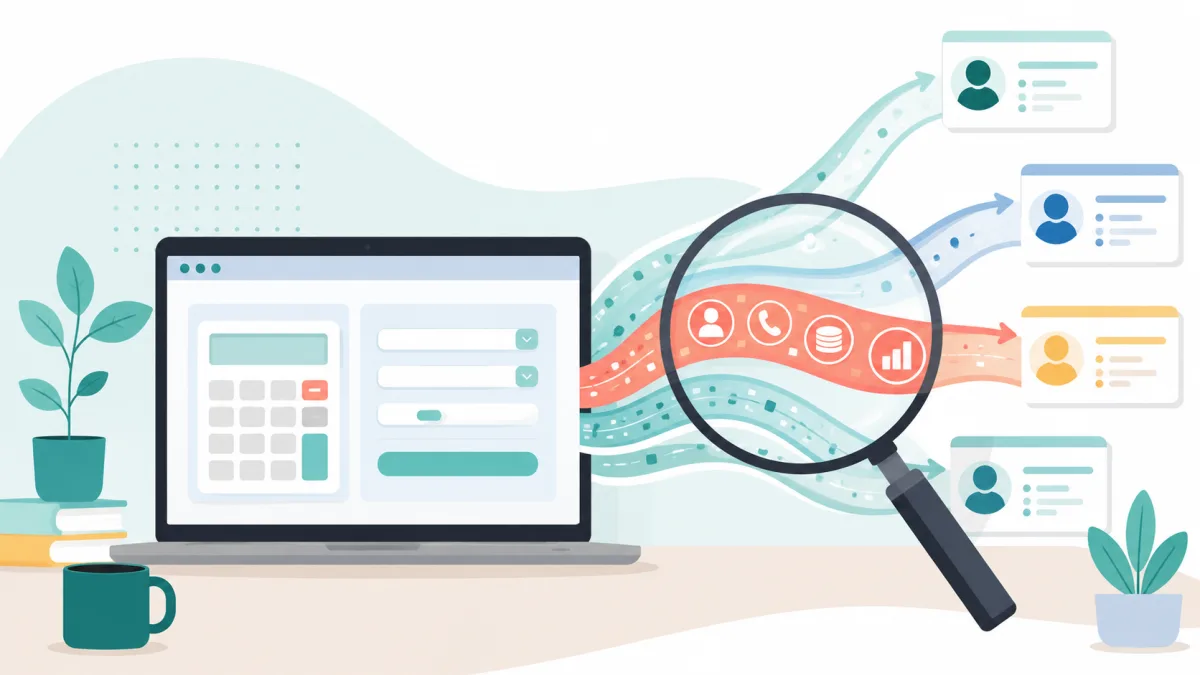
你填表 → 資料進入名單資料庫 → 名單被分級 → 賣給代辦/業者| 你以為的 | 實際的 |
|---|---|
| 系統在計算你的額度 | 根本沒有計算,任何人填都會得到差不多的數字 |
| 「專人聯繫」是免費服務 | 「專人」是買了你名單的代辦公司業務 |
| 只有一家公司看到你的資料 | 你的名單可能同時被賣給 3-5 家 |
| 這是銀行或正規機構 | 多數是 lead generation 公司(名單蒐集商) |
名單的市場價格
名單交易在台灣是一個灰色但蓬勃的市場:
| 名單等級 | 條件 | 單筆價格 |
|---|---|---|
| A 級(銀行件) | 有薪轉、月收 4 萬+、無信用瑕疵 | NT$1,500-3,000 |
| B 級(融資件) | 有收入但信用小瑕疵 | NT$800-1,500 |
| C 級(民間件) | 無薪轉或信用嚴重瑕疵 | NT$300-800 |
一個做得好的「免費試算」網站,每天可以收集 50-200 筆名單。以平均 NT$1,000/筆計算:
每日營收 = NT$50,000-200,000,每月 = NT$150-600 萬
這就是為什麼你會在 Google 上看到這麼多「免費試算」廣告——它們花 NT$200-500 的廣告費取得一筆名單,然後以 NT$1,000-3,000 賣出。利潤率極高。
你的資料被賣出後會怎樣?
第一步:密集電話轟炸
填完表後 30 分鐘到 24 小時內,你會開始接到電話。通常不只一通:
- 第 1 通:「您好,我是 XX 資產管理的顧問,看到您有貸款需求...」
- 第 2 通:「這裡是 XX 理財規劃,我們評估您的條件很不錯...」
- 第 3 通:「我是 XX 代書事務所,有一個很適合您的方案...」
如果你不接電話,他們會改用 LINE 加你、發簡訊。
第二步:名單持續流通
你的資料不會只被用一次。一筆名單可能被轉手 2-3 次:
試算網站 → 第一手代辦($2,000 買入)
              ↓ 沒成交
         第二手代辦($800 買入)
              ↓ 沒成交
         第三手業者($300 買入,品質最差)
這就是為什麼有些人填了一個試算網站後,接下來幾個月持續收到不同公司的推銷。
第三步:長期存入「急用錢名單庫」
即使你當下沒有借款,你的資料會被標記為「有借款意向」,存入名單庫。未來任何時候,都可能被翻出來再次推銷。
怎麼分辨「真工具」vs「假工具」?
真正的試算工具
| 特徵 | 說明 |
|---|---|
| 不要求手機號碼 | 計算不需要你的手機,只需要金額和利率 |
| 不要求姓名 | 匿名就能使用 |
| 立即顯示結果 | 按下計算就出答案,不用「等專人回覆」 |
| 公式透明 | 你能看到計算方式(例如等額本息公式) |
| 通常是銀行官網或政府機構 | 有明確的機構背書 |
假的「試算」(實為名單蒐集)
| 特徵 | 說明 |
|---|---|
| 一定要填手機才能看結果 | 名單的核心就是你的手機號碼 |
| 要填姓名和收入 | 用來判斷你「值多少錢」 |
| 結果是「專人聯繫」 | 沒有即時計算 |
| 網站沒有公司資訊 | 或公司名稱你搜不到 |
| 用大量 Facebook/Google 廣告投放 | 因為他們靠量取勝 |
簡單判斷法
問自己:「我想知道的是數字,這個工具在回答我之前,需要我的手機號碼嗎?」
- 需要 → 這不是試算工具,這是名單蒐集表單
- 不需要 → 大概率是真正的計算工具
為什麼這種模式能存在?
不直接違法
蒐集個資並轉售,在台灣法律上是灰色地帶:
- 如果網站有「隱私權政策」、「個資聲明」和「同意條款」(就是你按「送出」前沒看的那些),技術上你已經「同意」他們使用你的資料
- 《個人資料保護法》允許企業在取得同意後,將資料用於「特定目的」——而這些網站的「特定目的」通常寫得很廣泛
但有踩線的情況
- 未告知名單會被「轉售」給第三方 → 可能違反個資法第 20 條
- 蒐集超出必要範圍的資料 → 可能違反個資法第 5 條(比例原則)
- 垃圾電話/簡訊過於頻繁 → 可能違反個資法第 19 條
為什麼沒人管?
- 個案金額小(單筆名單幾千元),被害感受低
- 你「同意」了隱私政策,舉證困難
- 主管機關人力不足,很少主動查緝
保護自己的方法
事前預防
- 不要在不明網站填手機號碼:如果你只想知道「能借多少」,用銀行官網的匿名試算工具
- 看網站底部有沒有公司資訊:正規機構一定有公司名稱、地址、客服電話
- 注意隱私政策中「第三方」字眼:如果寫「我們可能將您的資料分享給合作夥伴」= 會賣你名單
事後處理
如果已經填了:
- 不接陌生電話:或接起來直接說「不需要,請把我的資料刪除」
- 要求刪除個資:依《個資法》第 11 條,你有權要求企業刪除你的資料。向對方發存證信函或 email 要求
- 向 165 檢舉:如果接到的電話涉及詐騙話術
- 標記來電為騷擾:用 Whoscall 等工具標記,幫助其他人辨識
貸明的配對跟「試算網站」有什麼不同?
| 比較項目 | 名單蒐集型「試算」 | 貸明配對 |
|---|---|---|
| 你的資料去哪裡 | 賣給代辦公司 | 業者在平台上看到需求後主動扣點聯繫你 |
| 誰付錢 | 代辦花錢買你的名單 | 業者付費購買聯繫額度 |
| 你付費嗎 | 免費(你是商品) | 免費(業者付費) |
| 你能控制嗎 | 填完就失控,不知道誰拿到你的資料 | 你選擇公開需求,業者主動聯繫你 |
| 會一直被推銷嗎 | 名單流通後會持續收到電話 | 配對完成後不會有持續騷擾 |
貸明的模式是:你公開你的需求條件(不含身分證等敏感個資),業者看到後主動扣點聯繫。平台不將你的資料「打包轉賣」給第三方。收入來自業者端的服務費。
如果你只是想比較各家方案的利率和條件,不需要填任何個資,直接瀏覽方案列表即可。
常見問題
Q:所有免費試算都是假的嗎?
不是。銀行官網的試算工具(如房貸試算、信貸試算)是真的——它們讓你輸入金額、利率、期數,立刻算出每月應繳金額,完全不需要你的個資。辨別方式:真工具給你「數字」,假工具給你「專人聯繫」。
Q:我已經被打了很多電話,可以檢舉嗎?
可以向各縣市政府消保官申訴(違反個資法),或向 NCC 檢舉違規電話行銷。但實務上處理速度慢,最有效的方式還是直接要求對方刪除個資 + 封鎖號碼。
Q:「免費諮詢」跟「免費試算」一樣嗎?
性質類似。「免費諮詢」通常也是要你留手機號碼,然後代辦業務打來「諮詢」你——真正的目的是推銷代辦服務。如果你只是想了解資訊,看文章或打銀行客服就好,不需要留資料給第三方。
本文為消費提醒,不構成對特定企業的指控。名單蒐集模式在台灣屬灰色地帶,部分業者有合規的隱私政策和個資處理流程。