代辦公司怎麼賺你的錢?從洗名單到榨取的完整套路
重點摘要
- 代辦公司的獲利不只有「手續費」這一層,完整鏈條有 4 個利潤點
- 前端:用「免費試算」「債務整合評估」廣告收集你的個資,這就是「名單」
- 中端:把名單分級(A/B/C),不同等級賣給不同管道,每層都抽一手
- 後端:獨家委託書鎖住你,不做也要付違約金
- 你可以完全跳過代辦:銀行件自己送、民間件直接在透明平台比較
代辦公司的完整獲利鏈
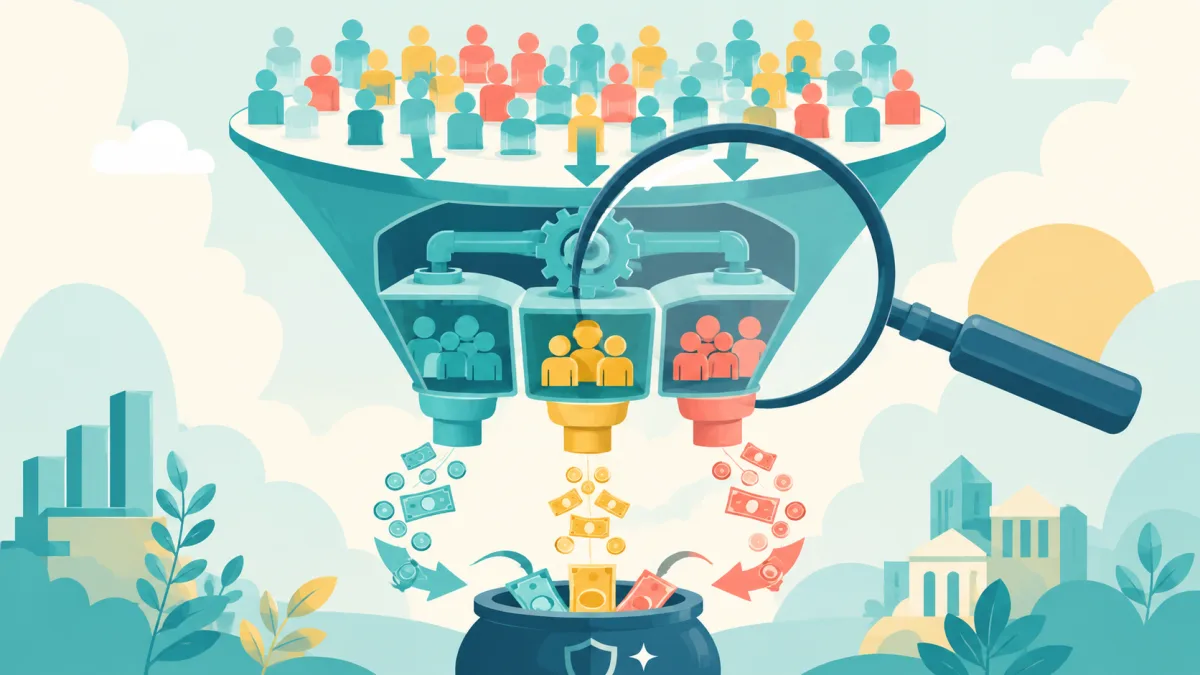
多數人以為代辦就是「幫你送件,收手續費」。實際上,代辦公司的營運模式更接近名單仲介商:
廣告投放 → 收集名單 → 分級篩選 → 分流轉介 → 每層抽佣以下逐步拆解。
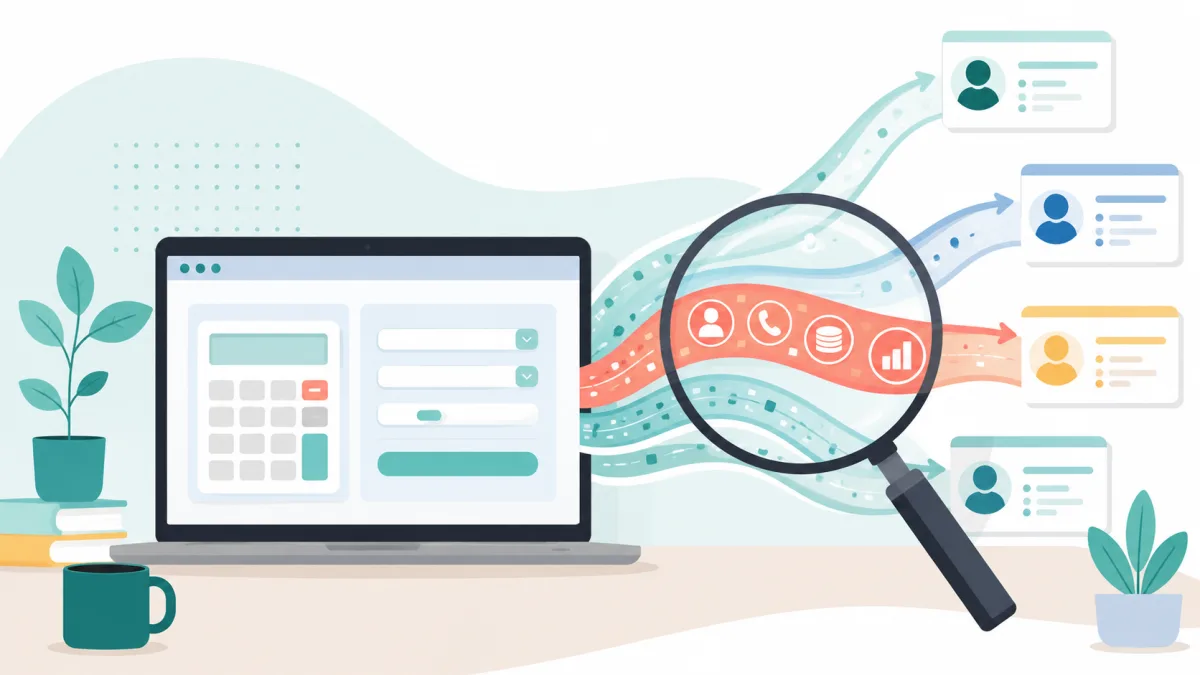
第 1 層:前端 — 用免費工具收集你的名單
你看到的
- Facebook/Google 廣告:「免費額度試算」「30 秒評估你的貸款額度」
- Landing page:填姓名、手機、月收入、貸款需求金額
- 按下送出後:「專人將於 30 分鐘內聯繫您」
實際發生的
你填的資料不是拿去「試算」——根本沒有任何系統在跑。你的資料被收集成一筆「名單」(lead),包含:
| 你填的 | 對代辦的價值 |
|---|---|
| 手機號碼 | 可以打給你推銷 |
| 月收入 | 判斷你「值多少錢」 |
| 需求金額 | 決定要用哪條管道處理你 |
| 負債狀況 | 判斷你的急迫程度(越急越好賺) |
一筆名單的市場價格:NT$500-3,000(視品質而定)。代辦公司每天可能收集數十到數百筆。
第 2 層:中端 — 把你分級,決定怎麼處理
代辦拿到你的資料後,會迅速判斷你屬於哪一級:
A 級客戶(銀行件)
- 特徵:有穩定薪轉、信用正常、月收入 4 萬+
- 處理方式:送銀行信貸
- 代辦話術:「你的條件很好,但自己送會浪費聯徵查詢次數,讓我們包裝一下」
- 實際情況:你自己去銀行送件也會過,根本不需要代辦
代辦在 A 級客戶上賺什麼:
| 項目 | 金額 |
|---|---|
| 跟你收的代辦費 | 核貸金額 5-10%(借 50 萬收 2.5-5 萬) |
| 銀行給的佣金(業務獎金) | 核貸金額 1-3% |
| 合計 | 單一客戶利潤 3-7 萬 |
B 級客戶(融資件)
- 特徵:信用小瑕疵、或薪轉不穩定
- 處理方式:轉介上市融資公司或二線金融機構
- 代辦話術:「銀行過不了,但我有管道可以幫你」
代辦在 B 級客戶上賺什麼:
| 項目 | 金額 |
|---|---|
| 跟你收的代辦費 | 核貸金額 8-15% |
| 融資公司給的業務獎金 | 核貸金額 2-5% |
| 合計 | 單一客戶利潤 5-10 萬 |
C 級客戶(民間件)
- 特徵:信用嚴重瑕疵、無薪轉、銀行和融資都不過
- 處理方式:轉介民間金主或高利放款人
- 代辦話術:「你的條件只能走民間,但我認識利率比較好的」
代辦在 C 級客戶上賺什麼:
| 項目 | 金額 |
|---|---|
| 跟你收的代辦費 | 核貸金額 10-20% |
| 民間金主給的介紹費 | 核貸金額 5-10% |
| 合計 | 單一客戶利潤可達 15-30% |
C 級客戶是代辦最大的利潤來源——因為這些人最急、最沒有其他選擇、最不會比較。
第 3 層:鎖住你 — 獨家委託書
在你決定「要不要用代辦」之前,對方會請你簽一份「獨家委託書」或「服務合約」。
常見條款
| 條款 | 效果 |
|---|---|
| 獨家委託期 30-90 天 | 這段期間你不能自己辦、也不能找其他代辦 |
| 違約金 30,000-80,000 | 你反悔不做,要賠這個數字 |
| 包含所有貸款行為 | 你自己去銀行辦也算違約 |
| 費用從撥款扣除 | 你同意核貸後直接從金額中扣走手續費 |
簽了之後會發生什麼
- 你想反悔 → 代辦拿違約金條款威脅你
- 你等了 2 週沒消息 → 代辦說「還在送件中」(實際可能還沒送)
- 核貸後 → 代辦從撥款直接扣走 8-20% 手續費,你實拿大幅縮水
- 你對結果不滿 → 代辦說「合約已簽,費用不退」
第 4 層:加值榨取
部分不肖代辦還有額外的獲利手段:
「資料包裝」費
- 收你 5,000-30,000 元幫你「美化」薪轉紀錄
- 做法:偽造存摺流水、製作假的在職證明
- 法律風險:由你承擔——銀行發現是偽造文書,你被告詐欺,代辦不會出面
強制搭售
- 核貸後要求你「配合購買」指定商品(保險、保健食品、3C 產品)
- 市價幾千元的東西,算你幾萬元,從撥款扣
- 不買就不撥款,或威脅不幫你後續送件
名單轉賣
- 你的資料不只被一家代辦使用
- 你填完表後,可能在 1 天內接到 3-5 家不同「貸款顧問」的電話
- 你的手機號碼進入「借貸需求名單」,持續被不同管道聯繫
為什麼你不需要代辦?
代辦最常用的恐嚇話術,和事實對照:
| 代辦說的 | 事實 |
|---|---|
| 「自己送件會浪費聯徵查詢次數」 | 3 個月內查詢 3 次以上才會有影響,自己送 1 家根本沒差 |
| 「我有內部管道,過件率比較高」 | 銀行審核是制度化流程,不是靠「認識誰」就能改變 |
| 「你的資料需要包裝才能過」 | 偽造文書是刑事犯罪,而且銀行越來越會抓 |
| 「民間貸款一定要透過代辦才找得到」 | 有平台可以直接看到業者方案和利率 |
| 「我不收你前期費用,過了才收」 | 核貸後收 10-20%,比你省下的利差還貴 |
你自己可以做的事
| 貸款類型 | 自己怎麼做 | 成本 |
|---|---|---|
| 銀行信貸 | 直接到銀行臨櫃或網路申請 | 0 元(銀行不收手續費或只收 NT$0-9,000) |
| 融資公司 | 上市融資公司官網線上申請 | 依方案,手續費透明 |
| 民間貸款 | 透明平台比較方案 → 直接聯繫業者 | 0 元(平台不向借款人收費) |
怎麼判斷對方是代辦還是直接放款的業者?
| 判斷點 | 直接放款業者 | 代辦/仲介 |
|---|---|---|
| 錢從哪裡來 | 自有資金或金融機構 | 不是他的錢,幫你「找」錢 |
| 怎麼收費 | 利率 + 明確手續費 | 「服務費」「代辦費」「包裝費」 |
| 合約對象 | 你和放款方直接簽 | 你先簽代辦委託,再另簽借款合約 |
| 過件後 | 你跟業者直接互動 | 代辦退場(或繼續對你收費) |
問一個關鍵問題:「這筆錢是你們公司放的,還是你幫我送到別的地方?」 如果答案是後者,你在跟代辦打交道。
如果已經簽了委託書
定型化契約可主張無效
如果代辦的「獨家委託書」屬於定型化契約(對方事先擬好、你沒有議價空間的合約),其中「顯失公平」的條款可依《消費者保護法》第 12 條主張無效。
具體步驟
- 存證信函:書面通知代辦解除委託,保留郵局回執
- 消保會申訴:向各縣市消費者保護官申訴
- 法律扶助:如果金額較大或被威脅,諮詢法扶律師(免費專線 412-8518)
不要因為怕違約金就繼續被坑
很多人簽了委託書後,即使覺得不對勁也不敢退出,因為怕被收違約金。但實際上:
- 多數代辦不會真的去告你(因為他們自己的收費方式可能站不住腳)
- 即使告了,法院會審視合約的合理性
- 繼續下去你付出的代辦費,遠超過那筆違約金
常見問題
Q:代辦說「不過件不收費」,這樣不是很安全嗎?
「不過件不收費」不代表「過件後收費合理」。如果過件後要收核貸金額的 10-20%,你借 50 萬實拿只有 40-45 萬,但利息照 50 萬算。這個「免費」的代價是你多付了 5-10 萬。
Q:代辦費可以退嗎?
看合約條款和付款方式。如果是從撥款直接扣除,通常很難追回(因為你已經「同意」了)。如果是事先以現金或匯款支付,保留匯款紀錄後可走消費爭議申訴。預防永遠比事後救濟有效。
Q:有沒有「好的代辦」?
代辦本身不違法,確實有少數正規經營、收費透明的業者。但問題是:你在事前很難分辨好壞。而且即使是正規代辦,收費行情也是核貸金額的 5-15%。對多數人來說,自己花 30 分鐘做功課比較方案,省下的錢遠超你想像。
更多關於代辦費用行情和合理性判斷,可參考代辦費用完整說明。
結論
代辦公司的利潤結構建立在「你不知道自己有其他選擇」這件事上。一旦你知道:銀行件可以自己送、民間件可以在平台直接比較、融資公司有官網可以自己申請——代辦的存在價值就大幅縮減。
對於月收入穩定、只是需要比較方案的人:直接在透明平台上看各家利率和費用,選最適合的那家聯繫,整個過程不需要付任何代辦費。省下的 5-15% 手續費,就是你少背的債。
本文為產業知識說明,不構成對特定業者的指控。代辦業者收費模式多元,部分業者經營正規、收費合理。借款人應自行判斷是否需要委託服務。