台灣民間貸款產業全貌:從當舖到線上平台
重點摘要
- 台灣民間貸款市場規模估計超過 NT$3,000 億,服務對象是銀行體系「接不住」的 30-40% 成年人口
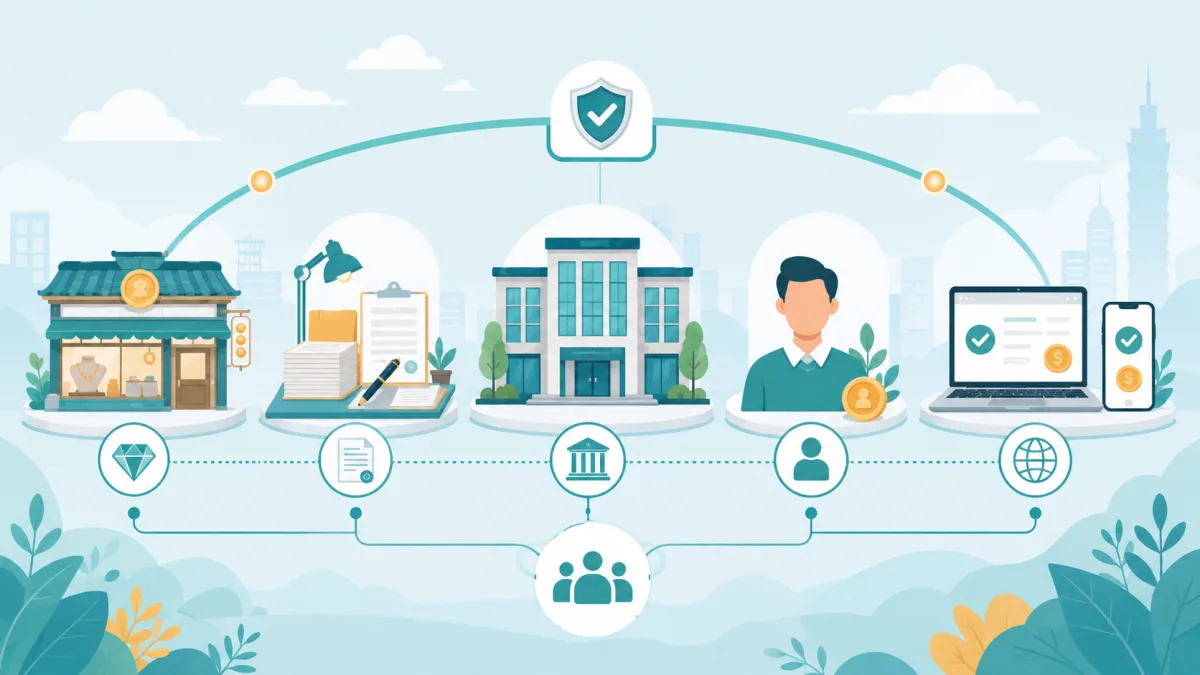
- 主要參與者:有牌當舖(約 2,000 家)、代書/地政士(兼營放款)、融資公司、個人金主、線上平台
- 各管道的利率、風險和適合對象差異很大——不是所有民間貸款都等於高利貸
- 產業正在從線下分散走向線上透明化,但過渡期中仍有大量灰色地帶
- 借款人最重要的是理解每種管道的特性,才能做出對自己最有利的選擇
為什麼會有民間貸款?
台灣銀行體系有明確的「服務邊界」:
| 銀行要求 | 現實狀況 |
|---|---|
| 穩定薪轉 6 個月以上 | 約 30% 勞動人口沒有固定薪轉(自營、接案、日薪) |
| 負債比低於 22 倍 | 一旦有信用卡循環或其他貸款,很容易超標 |
| 聯徵無瑕疵 | 遲繳一次就留紀錄,影響 3-12 個月 |
| 有擔保品或保證人 | 很多人沒有不動產也找不到保人 |
被銀行拒絕的人不會消失。他們仍然有借款需求——急用錢的原因不會因為銀行說「不」就解決。民間貸款填補的就是這個結構性缺口。
產業地圖
1. 有牌當舖
| 項目 | 說明 |
|---|---|
| 數量 | 全台約 2,000 家(各縣市政府核發許可) |
| 法規 | 《當舖業法》 |
| 利率上限 | 年利率 30%(倉棧費另計,每月最高 5%) |
| 擔保方式 | 質押品(機車、黃金、3C、精品等) |
| 特色 | 速度快(當天放款)、不查聯徵、有實體店面 |
| 風險 | 質押品可能被低估、倉棧費容易讓實際成本超預期 |
當舖是台灣歷史最悠久的民間借貸管道。正規當舖受法律規範,有政府核發的許可證。但「利率上限 30%」高於民法的 16%,這是因為《當舖業法》是特別法,效力優於普通法(民法)。
適合的人:有實體物品可質押、需要當天拿到錢、金額在物品價值以內的人。
2. 代書/地政士(兼營放款)
| 項目 | 說明 |
|---|---|
| 數量 | 難以估計(部分地政士兼營,非全部) |
| 法規 | 民法第 474 條(消費借貸)+ 第 205 條(利率上限 16%) |
| 利率上限 | 年利率 16% |
| 擔保方式 | 通常以不動產設定抵押權 |
| 特色 | 熟悉不動產流程、可處理土地/房屋二胎 |
| 風險 | 品質參差不齊、部分超收利息、部分實為地下錢莊偽裝 |
「代書貸款」在台灣民間借貸中佔有重要地位。正規的代書(地政士)本業是處理不動產登記,因為熟悉土地房屋流程,部分會兼營以不動產為擔保的放款業務。
適合的人:有不動產但無法向銀行辦二胎的人(例如已有一胎、或不動產在非都會區)。
3. 融資公司
| 項目 | 說明 |
|---|---|
| 數量 | 上市櫃約 5-10 家(中租、裕融、和潤等);非上市數百家 |
| 法規 | 公司法 + 民法(非銀行,不受金管會直接監管) |
| 利率上限 | 年利率 16%(民法適用) |
| 擔保方式 | 動產(機車、汽車)、分期付款、應收帳款 |
| 特色 | 規模化經營、有完整的信審流程 |
| 風險 | 上市公司較透明;非上市公司品質不一 |
融資公司是介於「銀行」和「個人金主」之間的角色。上市融資公司受證交所監管、有公開財報,透明度高。非上市融資公司則品質差異大,需要借款人自行判斷。
適合的人:有動產(車輛)可擔保、或有穩定收入但被銀行拒絕的人。
4. 個人金主
| 項目 | 說明 |
|---|---|
| 數量 | 無法統計(分散在全台各地) |
| 法規 | 民法第 474 條 + 第 205 條 |
| 利率上限 | 年利率 16% |
| 擔保方式 | 不定(本票、支票、不動產、信用) |
| 特色 | 條件靈活、速度快、一對一協商 |
| 風險 | 無標準化流程、合約可能不完整、催收方式不可預期 |
個人金主就是「有閒錢的人把錢借出去賺利息」。有些是退休族、有些是小型企業主。因為是個人對個人,沒有公司化的流程,一切靠雙方協商。
適合的人:有明確還款能力、能自行評估合約條件和風險的人。
5. 線上平台
| 項目 | 說明 |
|---|---|
| 數量 | 目前市場上少於 10 家(含不同模式) |
| 法規 | 依平台性質而定(資訊刊登 vs 媒合 vs P2P 放款) |
| 利率上限 | 年利率 16%(平台上的方案仍受民法規範) |
| 擔保方式 | 依業者方案而定 |
| 特色 | 資訊透明、可比較多家、有一定驗證機制 |
| 風險 | 平台品質差異大、平台本身不等於對方案的擔保 |
線上平台是最新興的管道,試圖解決傳統民間借貸「資訊不透明」的核心問題。不同平台的運作模式差異很大:
| 平台類型 | 模式 | 平台角色 |
|---|---|---|
| 資訊刊登型 | 業者付費刊登方案,借款人自行瀏覽比較 | 廣告平台(不介入交易) |
| 配對媒合型 | 借款人填需求,系統配對適合的業者 | 配對引擎(不介入交易) |
| P2P 放款型 | 平台自己就是放款方(或撮合投資人出資) | 金融中介(深度介入) |
適合的人:想快速比較多家方案、重視資訊透明度、習慣線上操作的人。
各管道比較
| 管道 | 利率範圍 | 速度 | 擔保需求 | 透明度 | 適合情境 |
|---|---|---|---|---|---|
| 銀行 | 2-15% | 3-7 天 | 高 | 高 | 信用好、有薪轉 |
| 上市融資 | 8-16% | 1-3 天 | 中(車輛) | 中高 | 有車、信用小瑕疵 |
| 有牌當舖 | 12-30% | 當天 | 高(質押品) | 中 | 有物品可押、急用 |
| 代書(不動產) | 8-16% | 3-7 天 | 高(房地) | 中低 | 有不動產、銀行不過 |
| 線上平台 | 8-16% | 1-5 天 | 低-中 | 高 | 想比較、重視透明 |
| 個人金主 | 5-16% | 不定 | 不定 | 低 | 有人脈、能自行判斷 |
產業的灰色地帶
利率的真實計算
法定上限 16% 是「年利率」,但實務上很多業者會用各種方式讓實際成本超過 16%:
| 手法 | 表面合規 | 實際效果 |
|---|---|---|
| 利率 16% + 手續費 10% | 利率合規 | APR 遠超 16% |
| 利率 16% + 帳管費每月 0.5% | 利率合規 | 實際年化 22%+ |
| 先扣利息再撥款 | 利率看起來合規 | 實際拿到的錢少,等效利率更高 |
更完整的利率計算說明,請參考利率上限 16% 怎麼來的。
代辦的角色
代辦公司不是「放款方」,而是介於借款人和放款方之間的仲介。他們的利潤來自:
- 向借款人收手續費(核貸金額 5-20%)
- 向放款方收介紹費
- 名單買賣
更多代辦的運作模式,請參考代辦公司完整套路。
地下經濟
無法統計但確實存在的部分:
- 地下錢莊(年利率 100% 以上,暴力催收)
- 洗錢用的借貸外殼
- 跨境詐騙集團的放款前端
這部分完全違法,不在正規產業範圍內。辨別方式請參考地下錢莊辨識指南。
產業趨勢
1. 從線下走向線上
傳統民間借貸幾乎全部在線下進行(面對面、電話、口碑介紹)。但以下因素正在推動線上化:
- 借款人搜尋習慣改變(先 Google,不再問朋友)
- 廣告管道封鎖(G2RS 讓線上曝光變難,但也推動業者尋找新平台)
- 疫情加速數位化
- 年輕借款人偏好線上操作
2. 從不透明走向資訊公開
過去民間借貸的核心問題:借款人在簽約前幾乎不知道自己會付多少錢。
正在改變的方向:
- 平台要求業者公開標示年利率
- 借款人可以事前比較多家
- 資訊不對稱逐漸縮小
3. 法規可能的演變
目前民間貸款的法規很簡單(民法 205 條 + 刑法 344 條),沒有專門的監管機構。可能的方向:
- 民間貸款業者登記制度(類似日本的「貸金業者登錄」)
- 更明確的費用揭露規範
- 廣告管理辦法
但短期內(2-3 年)大規模修法的機率不高。
對借款人的建議
你的選擇取決於你的條件
| 你的狀況 | 建議優先管道 |
|---|---|
| 有固定薪轉、信用正常 | 銀行 → 不需要民間 |
| 有薪轉但信用小瑕疵 | 上市融資公司 → 透明平台 |
| 無固定薪轉、有車 | 融資公司(原車融資) |
| 無固定薪轉、有房/地 | 代書(不動產二胎) |
| 無薪轉、無擔保品 | 透明平台比較信用方案 |
| 有物品可質押、急用 | 有牌當舖 |
不論哪個管道,都要確認
- 年利率不超過 16%(當舖例外,上限 30%)
- 有書面合約且你看得懂
- 對方身分可查證(公司名、統編、許可證號)
- 不需要先付錢才能拿到借款
- 還款方式和期數明確
更多簽約前的確認事項,請參考貸款前必問的 10 個問題。
貸明是資訊刊登型平台,業者付費刊登方案,借款人免費瀏覽和比較。平台對業者的身分和商業登記進行資料核對,但不為業者的服務品質或貸款決策擔保。
想直接看目前有哪些業者和方案,可以瀏覽方案列表或查看進駐業者。
常見問題
Q:民間貸款的市場規模為什麼是「估計」?
因為民間借貸不像銀行貸款有央行和金管會的統計。多數交易發生在私人之間,不會進入官方統計。NT$3,000 億是根據當舖公會資料、融資公司財報、以及學術研究推估的數字,實際數字可能更高。
Q:為什麼政府不直接管民間貸款?
技術上困難(數十萬筆分散的私人交易無法逐一監管)、政治上敏感(太嚴會壓縮弱勢族群的借款管道、太鬆會放任高利貸)。目前的做法是「設利率上限 + 用刑法處理極端案例」,是成本最低的管理方式。
Q:P2P 借貸在台灣發展如何?
不像中國或英國有大規模的 P2P 平台。原因包括:金管會態度保守(曾出函表示 P2P 涉及銀行法疑慮)、市場規模較小、中國 P2P 暴雷的前車之鑑。目前台灣的民間貸款線上化主要走「資訊平台」和「配對媒合」路線,避開直接撮合資金的法規風險。
本文為產業知識整理,不構成投資或借款建議。各管道的實際條件以業者提供的合約為準。